INFORMACION TECNICA VEHICULOS ELECTRICOS Y PUNTOS DE RECARGA
RD 266-2021 BOE-A-2021-5869 13 de abril 2021 AYUDAS CCAA MOVILIDAD ELECTRICA MOVES III
- Programa de incentivos ligados a la movilidad eléctrica (Programa MOVES III) 2021
- PREGUNTAS FRECUENTES PROGRAMA MOVES III_v11 2021
- GUIA MOVES III ADQUISICION VEHICULOS
- GUIA MOVES III INSTALACION PUNTOS DE RECARGA
- Vehículos elegibles programa MOVES III
- 13 Deducción por inversión en vehículos eléctricos o híbridos enchufables y 14 Deducción por inversión en sistemas de recarga
13 Deducción por inversión en vehículos eléctricos o híbridos enchufables.
a) Las inversiones en vehículos nuevos darán derecho a practicar una deducción del 30 por 100 si son vehículos eléctricos y del 5 por 100 si son vehículos híbridos enchufables, siempre que pertenezcan a alguna de las siguientes categorías definidas en la Directiva 2007/46/CE del Parlamento y del Consejo, de 5 de abril de 2007, y en el Reglamento (UE) 168/2013 del Parlamento y del Consejo, de 15 de enero de 2013:
1º. Turismos M1: Vehículos de motor concebidos y fabricados principalmente para el transporte de personas y su equipaje, que tengan, además del asiento del conductor, ocho plazas como máximo.
2º. Furgonetas o camiones ligeros N1: Vehículos de motor concebidos y fabricados principalmente para el transporte de mercancías cuya masa máxima no sea superior a 3,5 toneladas.
b) La base de la deducción por vehículo no podrá superar los siguientes límites:
1º. Para los vehículos pertenecientes a la categoría M1 y N1: 32.000 euros.
2º. Para los vehículos pertenecientes a la categoría L1e y L2e: 5.000 euros.
3º. Para los vehículos pertenecientes a la categoría L3e, L4e y L5e: 10.000 euros.
4º. Para los vehículos pertenecientes a la categoría L6e y L7e: 15.000 euros.
5º. Para las bicicletas de pedaleo asistido por motor eléctrico: 1.500 euros.
En el caso de que para financiar la inversión se perciban subvenciones, estas minorarán la base de la deducción.
c) El sujeto pasivo podrá aplicar la deducción únicamente por un vehículo de los recogidos en cada uno de los ordinales de la letra a).
Por cada tipo de vehículo recogido en los mencionados ordinales solo podrá practicarse la deducción cada cuatro años, salvo pérdida del vehículo por robo o siniestro total. En este caso, si el sujeto pasivo ha percibido indemnización de seguro, la base de la deducción se minorará en el importe de aquella.
d) En el caso de que las citadas inversiones se encuentren afectas a actividades empresariales o profesionales, la deducción se practicará con arreglo a lo establecido en la normativa del Impuesto sobre Sociedades de acuerdo con lo establecido en el apartado 3 de este artículo.
14 Deducción por inversión en sistemas de recarga.
a) Será deducible el 15 por 100 del importe de la inversión realizada en la obra civil, instalaciones, cableados y punto de conexión necesarios para la puesta en servicio de un sistema de recarga de potencia normal o de alta potencia, según la definición establecida en la Directiva 2014/94/UE del Parlamento Europeo y del Consejo, de 22 de octubre de 2014.
Las instalaciones deberán cumplir lo dispuesto en el Real Decreto 1053/2014, de 12 de diciembre, por el que se aprueba la Instrucción Técnica Complementaria lTC BT-52.
b) El porcentaje de deducción establecido en la letra a) podrá incrementarse en los siguientes supuestos:
1º. Si la potencia del punto de recarga es igual o superior a 7,4 kW e igual o inferior 22 kW, el porcentaje de deducción se incrementará 2 puntos.
2º. Si la potencia del punto de recarga es superior a 22 kW es inferior a 50 kW, el porcentaje de deducción se incrementará 5 puntos.
c) La base de la deducción no podrá superar los siguientes límites.
1º. Para los puntos de recarga de potencia normal: 5.000 euros.
2º. Para los puntos de recarga de alta potencia: 25.000 euros.
d) El órgano competente en materia de energía emitirá informe acreditativo del importe de las inversiones realizadas, así como de los porcentajes de deducción aplicables de acuerdo con lo establecido en las letras a) y b).
La base de la deducción vendrá determinada por el importe de las inversiones acreditadas en dicho informe.
e) En el caso de que las citadas inversiones se encuentren afectas a actividades empresariales o profesionales, la deducción se practicará con arreglo a lo establecido en la normativa del Impuesto sobre Sociedades de acuerdo con lo establecido en el apartado 3 de este artículo.
RESUMEN DEDUCCION VEHICULO ELECTRICO Y ESTACIONES DE RECARGA EN NAVARRA
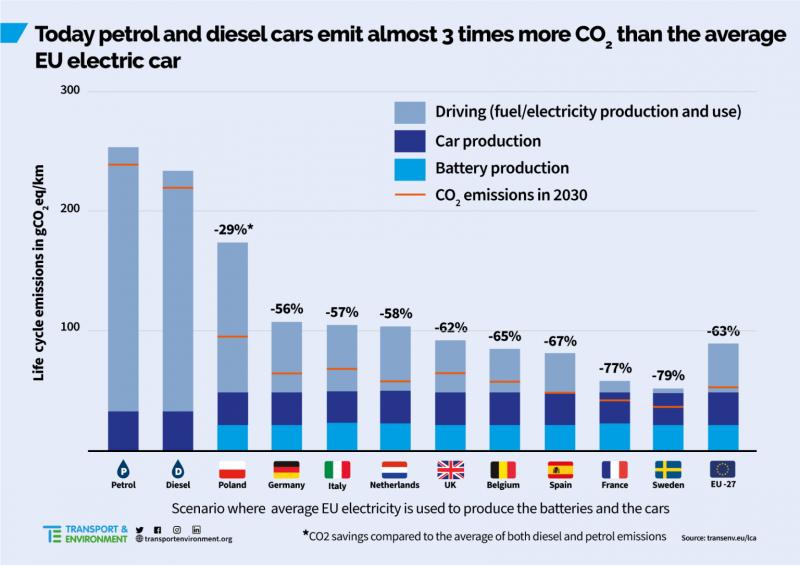
Comparativa consumo vehículo combustión & vehículo eléctrico